
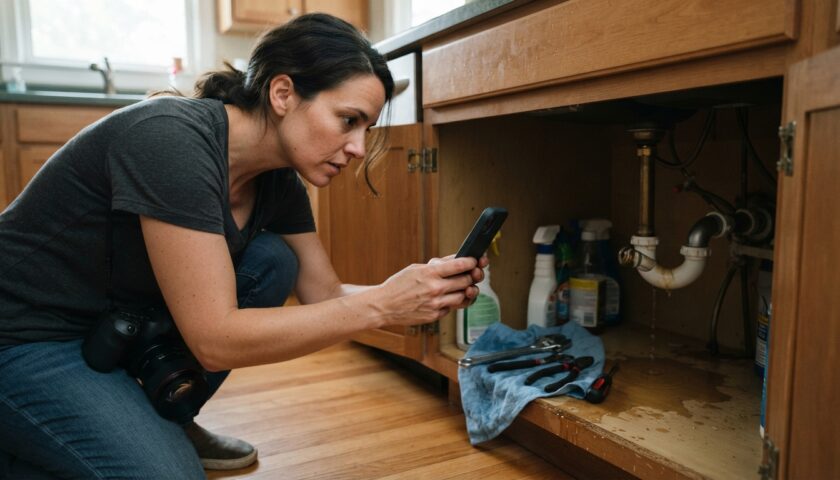
Un projet de peinture ou le remplacement d’un robinet semble souvent sans risque, jusqu’au moment où une canalisation percée abîme le parquet ou l’appartement voisin. L’assurance habitation peut alors intervenir, mais sa réponse dépend de la cause du sinistre, des biens touchés et des garanties inscrites au contrat. La responsabilité civile protège généralement les tiers contre certains dommages accidentels ; elle ne rembourse pas automatiquement les dégâts causés à ses propres affaires.
Avant de sortir la perceuse, il est donc utile de distinguer les travaux de bricolage courants des rénovations qui touchent à la structure ou aux équipements essentiels du logement. Les exclusions de garantie, les franchises et les délais de déclaration comptent autant que la nature du chantier. Un coup d’œil aux conditions particulières peut éviter une mauvaise surprise lorsque vient le moment de demander l’indemnisation des dommages.
Assurance habitation et bricolage : les dommages qui peuvent être couverts
La garantie responsabilité civile de nombreux contrats multirisques habitation peut prendre en charge les dommages corporels ou matériels causés accidentellement à un tiers. Par exemple, un raccord mal serré qui provoque des dégâts des eaux chez le voisin peut relever de cette garantie, sous réserve des circonstances et des clauses du contrat. Une franchise peut rester à la charge de l’assuré.
Cette protection ne signifie pas que tous les dégâts survenus pendant un chantier sont indemnisés. Si l’eau abîme aussi vos meubles ou votre revêtement de sol, l’assureur examinera séparément les dommages subis par vos biens et les garanties souscrites. Les dommages causés à soi-même par une action directe de l’occupant sont souvent exclus des garanties de base.
Le tiers est généralement mieux protégé que vos propres biens
Imaginez qu’un perçage destiné à fixer une étagère endommage une conduite encastrée. L’eau s’infiltre dans le logement situé en dessous : le voisin pourra faire valoir son préjudice, tandis que la réparation de votre mur ou le remplacement de votre meuble dépendra de votre contrat. Une garantie dommages spécifique peut parfois élargir la couverture, mais il faut en vérifier les conditions, les plafonds et le montant de la franchise avant le début des travaux.
Une garantie dégât des eaux ou incendie accidentel reste soumise aux règles du contrat : l’assureur étudie l’origine du sinistre et peut appliquer des exclusions si une négligence ou un manquement aux précautions prévues est établi. Pour mieux comprendre les garanties courantes et leurs limites, consultez ce guide sur l’assurance habitation et ses protections. Les outils prêtés ou loués, eux aussi, peuvent relever de clauses particulières plutôt que de la responsabilité civile standard.
| Situation pendant les travaux | Protection susceptible d’intervenir | Point à vérifier |
|---|---|---|
| Un dégât des eaux atteint le logement voisin | Responsabilité civile, selon le contrat | Franchise, plafond et circonstances du sinistre |
| Un revêtement ou un meuble personnel est abîmé | Garantie spécifique, si elle a été souscrite | Exclusions des dommages causés par l’assuré lui-même |
| Des travaux structurels provoquent une malfaçon | Pas de couverture automatique par l’assurance habitation | Responsabilités légales et assurance professionnelle à mobiliser |
Les exclusions de garantie à repérer avant de commencer
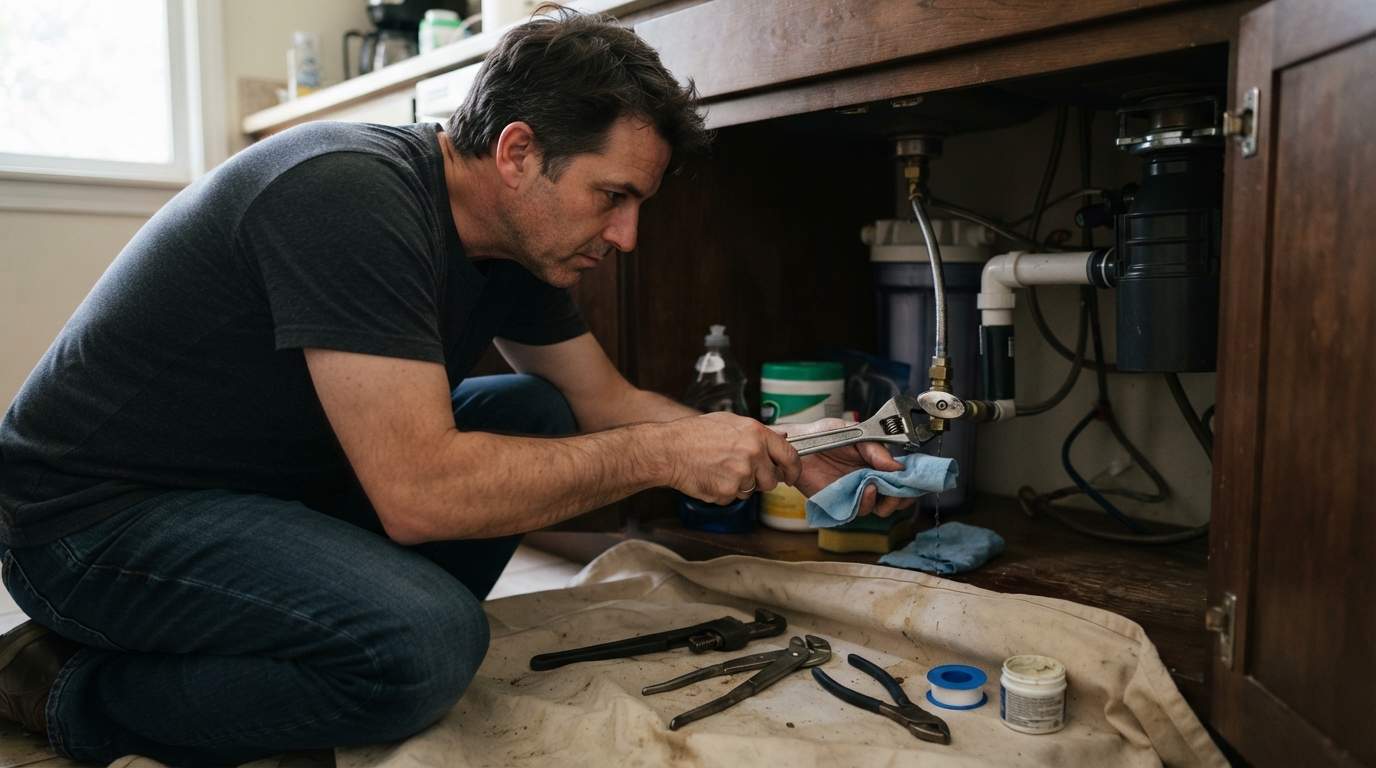
Les contrats peuvent écarter les dommages causés aux biens de l’assuré par son propre geste, ainsi que ceux liés à un défaut d’entretien, à une malfaçon ou au non-respect des règles de sécurité. Percer sans vérifier la présence de câbles ou démonter un raccord sans couper l’arrivée d’eau augmente le risque de sinistre et peut compliquer l’analyse du dossier. La formulation exacte des exclusions varie toutefois d’un contrat à l’autre.
Les interventions structurelles méritent une vigilance particulière. Ouvrir un mur porteur sans étude préalable peut fragiliser l’ouvrage et engager la responsabilité de la personne qui réalise les travaux ; l’assurance habitation ne remplace pas une assurance de construction. Avant d’envisager ce type de chantier, mieux vaut examiner les précautions liées à l’ouverture d’un mur porteur et demander l’avis d’un professionnel qualifié.
Déclaration de sinistre : les bons réflexes après un accident
Quand un sinistre survient, la priorité est de limiter les dommages sans se mettre en danger. En cas de fuite, fermez la vanne concernée ou l’arrivée générale ; si un équipement électrique est touché, ne vous approchez pas d’une zone humide sous tension. Des conseils pratiques pour repérer et gérer une fuite d’eau sur une canalisation peuvent aider à comprendre la situation, mais ne remplacent pas une intervention urgente lorsque le risque persiste.
Pour un sinistre ordinaire, l’assuré doit généralement prévenir son assureur dans les cinq jours ouvrés suivant la découverte des dégâts. Des délais spécifiques peuvent s’appliquer à certains événements : il faut donc vérifier les conditions du contrat et contacter rapidement la compagnie, sans attendre d’avoir toutes les pièces réunies. Une déclaration tardive peut compliquer l’indemnisation, notamment si le retard a causé un préjudice à l’assureur.
Constituer un dossier clair et exploitable
Notez la date, les circonstances et les premières mesures prises. Prenez des photographies avant le nettoyage ou la réparation, conservez les objets endommagés si cela ne présente pas de danger et rassemblez les factures disponibles. Si un voisin est concerné, échangez ses coordonnées et documentez également les dégâts constatés chez lui.
La compagnie peut demander un devis, une facture ou le passage d’un expert avant d’autoriser certains travaux de remise en état. Évitez de jeter les éléments abîmés ou d’engager une réparation importante sans accord, sauf mesure urgente destinée à stopper l’aggravation. Une déclaration précise, accompagnée de preuves datées, facilite l’évaluation du préjudice et l’application des plafonds prévus au contrat.
Prévenir les risques et savoir quand faire appel à un artisan
Une préparation simple réduit les accidents les plus fréquents. Avant de percer, repérez les réseaux avec un détecteur adapté et examinez les plans disponibles ; avant une intervention de plomberie, coupez l’eau et vérifiez que la pression est retombée. Dégagez la zone, protégez les sols et gardez les outils hors de portée des enfants et des animaux.
- Relisez les garanties : vérifiez les exclusions, franchises, plafonds et éventuelles options couvrant vos propres biens ou le matériel emprunté.
- Photographiez la pièce avant les travaux : ces images aident à distinguer l’état initial des dégâts apparus ensuite.
- Conservez les justificatifs : factures de matériaux, devis et échanges avec les artisans peuvent être utiles en cas de déclaration.
- Arrêtez le chantier au moindre doute : une cloison technique, une installation ancienne ou un câble non identifié justifient un diagnostic avant de poursuivre.
La peinture, la pose d’étagères ou de petites finitions se prêtent souvent au bricolage prudent. En revanche, une modification de structure, une intervention sur une toiture, le gaz ou un tableau électrique demande des compétences et des assurances adaptées. Un professionnel peut fournir les attestations liées à son activité et préciser les garanties applicables à son chantier ; demandez-les avant de signer le devis.
Les tutoriels en ligne peuvent montrer les gestes de base, mais ils ne connaissent ni l’âge de votre installation ni la composition de vos murs. Ils ne transfèrent pas la responsabilité à leur auteur : la personne qui exécute les travaux reste responsable de ses choix. Pour les opérations qui touchent à la solidité du bâtiment, mieux vaut faire évaluer le projet plutôt que de s’en remettre à une démonstration générique.
La règle la plus utile reste simple : avant le chantier, vérifier le contrat et sécuriser les installations ; après un incident, protéger les personnes, limiter les dégâts et déclarer rapidement. Pour un projet important ou une situation litigieuse, demandez conseil à l’assureur et à un professionnel qualifié, car les conséquences dépendent toujours des faits et des garanties souscrites.
Questions fréquentes sur l’assurance et les travaux faits soi-même
Quel est le délai pour déclarer un sinistre causé par des travaux ?
Pour un sinistre ordinaire, le délai est généralement de cinq jours ouvrés après sa découverte. Vérifiez votre contrat et signalez les dégâts sans attendre, car des règles particulières peuvent concerner certains événements.
Mon assurance rembourse-t-elle un objet que j’ai cassé en bricolant ?
Pas automatiquement. Les dommages causés à vos propres biens par votre action sont souvent exclus des garanties de base ; une option spécifique peut parfois les couvrir, selon ses limites et ses exclusions.
La responsabilité civile couvre-t-elle les dégâts chez un voisin ?
Elle peut intervenir si un dommage accidentel causé à un tiers est garanti par le contrat. L’assureur étudie les circonstances, les exclusions, le plafond d’indemnisation et la franchise applicable.
Un tutoriel vidéo protège-t-il contre une malfaçon ?
Non. Un tutoriel ne remplace ni un diagnostic du logement ni les compétences requises et ne transfère pas la responsabilité de l’exécution. Pour les travaux structurels ou techniques, faites appel à un professionnel qualifié.

Je m’appelle Laura, et j’ai longtemps cru que je n’avais pas la main verte. Puis un jour, j’ai sauvé un ficus abandonné… et je n’ai plus jamais arrêté. Depuis, les plantes ont envahi mon salon, mon balcon, mes lectures et même mes rêves.
J’ai créé J’aime mes plantes pour partager cette passion qui pousse doucement mais sûrement. Ici, je parle de mes réussites, de mes ratés, de ce que j’apprends chaque jour en observant, en testant, en lisant. Mon but ? Aider chacune à créer un petit coin de verdure, même sans jardin.
Je ne suis pas botaniste, mais je suis curieuse, rigoureuse, et surtout très enthousiaste. J’aime écrire comme je jardine : avec patience, avec amour, et avec l’envie de voir les choses grandir.

