
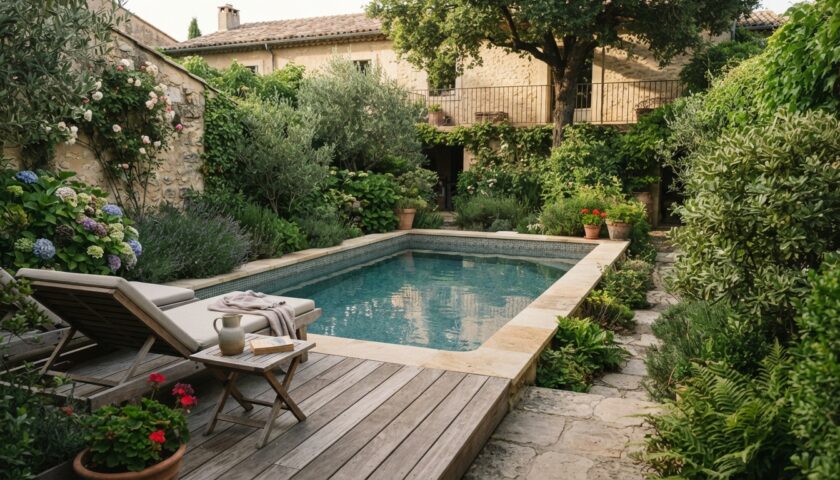
Une piscine petit jardin se conçoit autant autour des démarches administratives que des mètres carrés disponibles. La surface du bassin, son caractère permanent, la hauteur d’un éventuel abri et la situation de la parcelle déterminent les formalités à vérifier avant le chantier. Le plan local d’urbanisme peut aussi imposer des règles d’implantation ou des contraintes particulières, notamment dans les secteurs protégés.
Le volet fiscal mérite la même attention : une construction permanente peut modifier les impôts locaux piscine, tandis qu’une autorisation d’urbanisme peut entraîner une taxe d’aménagement. En séparant les formalités de mairie des déclarations aux impôts, puis en réservant une place aux abords et au local technique, le projet gagne en clarté avant même le premier coup de pelle.
Réglementation piscine : quelles démarches pour un petit bassin ?
Avant de choisir le modèle, il faut consulter le service urbanisme de la mairie et vérifier le plan local d’urbanisme. Les règles locales peuvent encadrer les distances par rapport aux limites de propriété, l’emprise au sol, l’aspect des aménagements ou les travaux dans un secteur protégé. Une piscine de petite taille n’est donc pas automatiquement dispensée de toute formalité.
Pour une piscine enterrée dont la surface du bassin ne dépasse pas 10 m², aucune autorisation d’urbanisme n’est en principe exigée hors cas particuliers. Des prescriptions locales ou la situation dans un site protégé peuvent toutefois changer la procédure. Mieux vaut obtenir une réponse de la mairie avant de commander le bassin ou de commencer les travaux.
Déclaration préalable de travaux ou permis de construire piscine
Pour un bassin enterré de plus de 10 m² et jusqu’à 100 m², une déclaration préalable de travaux est généralement nécessaire. Le dossier se dépose en mairie, en ligne si la commune propose ce service, ou selon les modalités indiquées par celle-ci. Il est prudent d’attendre la décision avant d’engager le terrassement.
Au-delà de 100 m², un permis de construire piscine est en principe requis. Un abri haut, une couverture ou des constructions annexes peuvent également modifier les formalités : leur hauteur et leurs caractéristiques doivent être examinées avec l’ensemble du projet. Les seuils généraux ne remplacent pas la vérification des règles d’urbanisme applicables à la parcelle.
Une piscine hors-sol démontable peut relever d’un régime différent d’un bassin enterré. La durée d’installation, les dimensions et la localisation du terrain comptent, et certains secteurs imposent des contraintes supplémentaires. Le terme « démontable » ne suffit donc pas à conclure qu’aucune démarche n’est nécessaire.
| Projet envisagé | Formalité généralement applicable | Point à vérifier |
|---|---|---|
| Bassin enterré de 10 m² au plus | Pas d’autorisation en principe | Secteur protégé et règles locales |
| Bassin enterré de plus de 10 m² jusqu’à 100 m² | Déclaration préalable | Prescriptions du PLU et équipements associés |
| Bassin enterré de plus de 100 m² | Permis de construire | Dossier complet et contraintes locales |
Ces seuils concernent le cadre général des piscines privées et ne dispensent pas d’examiner les particularités du terrain. Un passage en mairie en amont permet souvent d’éviter un dossier incomplet ou un chantier suspendu.
Aménager une piscine dans un petit jardin sans sacrifier les usages
Dans un espace étroit, le bassin ne doit pas être choisi isolément. Il faut aussi compter les margelles, les plages, le passage vers la maison et la place nécessaire pour entretenir la filtration. Un format compact, par exemple 4 × 2 m ou 5 × 2,5 m, peut suffire pour se rafraîchir, mais la taille adaptée dépend de l’usage : jeux, détente ou nage régulière.
Un bassin décalé vers un côté peut dégager une zone de circulation plus confortable qu’une installation au centre. Il est utile d’observer l’ensoleillement à différents moments de la journée, puis de repérer les ombres portées par la maison et les arbres. L’emplacement du local technique, des raccordements électriques et de l’évacuation doit être prévu au même moment, afin de ne pas réduire ensuite la terrasse.
Accès au chantier, sol et équipements
Dans un petit jardin, l’accès des engins peut peser lourd dans l’organisation et le coût des travaux. Si une mini-pelle ne peut pas rejoindre l’arrière de la maison, l’évacuation des terres et l’acheminement des matériaux demandent une solution adaptée. La nature du terrain compte aussi : un sol argileux, remblayé ou humide peut nécessiter une étude et des précautions techniques.
Avant les travaux, il est donc utile de faire confirmer la faisabilité de l’implantation par un professionnel qualifié, en particulier si l’accès est difficile ou le sol incertain. Pour une installation de type cuve, le guide consacré à la piscine stock tank peut aider à explorer une alternative compacte, sans remplacer les vérifications réglementaires et techniques.
Les abords participent aussi au confort d’un petit espace. Une pergola peut créer une zone d’ombre, à condition de respecter les règles applicables à cette structure ; des pistes d’aménagement figurent dans ce guide sur la pergola bioclimatique pour terrasse. La priorité reste de conserver une circulation dégagée et un accès simple aux équipements.
Enfin, les piscines enterrées et semi-enterrées privées doivent être équipées d’un dispositif de sécurité réglementaire destiné à prévenir les noyades : barrière, alarme, couverture ou abri conforme aux exigences applicables. Il faut choisir le système en tenant compte de l’usage quotidien, et non uniquement de son intégration visuelle. Un jardin bien organisé reste pratique lorsque sécurité, entretien et détente sont pensés ensemble.
Taxe d’aménagement et impôts locaux piscine : les déclarations à prévoir
Les démarches auprès de la mairie et celles auprès de l’administration fiscale sont distinctes. Une autorisation d’urbanisme ne remplace pas la déclaration fiscale de la construction. Pour une piscine permanente, il faut en principe déclarer l’achèvement des travaux dans les 90 jours, depuis l’espace particulier sur impots.gouv.fr, dans la rubrique de gestion des biens immobiliers.
Une piscine durablement fixée au sol peut être prise en compte dans la valeur locative cadastrale du bien, qui sert notamment au calcul de la taxe foncière. L’effet dépend des caractéristiques de la propriété et des règles fiscales applicables ; il n’existe donc pas de montant universel à déduire de la seule surface du bassin. La déclaration dans le délai prévu permet à l’administration d’actualiser les informations du logement.
Quand la taxe d’aménagement peut-elle s’appliquer ?
La taxe d’aménagement peut concerner une piscine lorsque le projet est soumis à une autorisation d’urbanisme. Son calcul dépend notamment de la valeur forfaitaire applicable aux piscines et des taux votés par les collectivités concernées. Le montant peut donc varier selon le lieu et les caractéristiques déclarées ; il convient de vérifier les modalités communiquées avec l’autorisation plutôt que de se fier à une estimation générique.
Il faut aussi distinguer cette taxe, généralement liée à la réalisation du projet, des impôts locaux susceptibles d’évoluer après la prise en compte du bassin dans la valeur cadastrale. Pour anticiper le budget, les devis de travaux ne sont qu’une partie du calcul : prévoir les équipements de sécurité, l’entretien et les éventuelles conséquences fiscales donne une vision plus réaliste.
Avant de lancer le chantier, une liste de vérification évite les oublis les plus courants :
- Consulter le PLU et demander à la mairie si le terrain se trouve dans un secteur soumis à des contraintes particulières.
- Confirmer la formalité d’urbanisme selon les dimensions du bassin et les équipements prévus.
- Prévoir l’accès des engins, l’évacuation des terres et l’emplacement de la filtration.
- Choisir un dispositif de sécurité conforme pour une piscine enterrée ou semi-enterrée.
- Déclarer l’achèvement aux impôts dans les 90 jours et conserver les documents relatifs aux travaux.
En pratique, la meilleure manière de limiter les mauvaises surprises consiste à faire confirmer les démarches par la mairie, puis à distinguer clairement coûts de chantier, taxe d’aménagement éventuelle et évolution possible de la taxe foncière.
Une piscine de moins de 10 m² nécessite-t-elle une autorisation ?
En principe, un bassin enterré de 10 m² au plus ne demande pas d’autorisation d’urbanisme. Des règles locales ou la présence d’un secteur protégé peuvent toutefois imposer une formalité : vérifiez auprès de la mairie avant les travaux.
Quand faut-il déposer une déclaration préalable pour une piscine ?
Pour une piscine enterrée de plus de 10 m² et jusqu’à 100 m², une déclaration préalable est généralement nécessaire. Les caractéristiques d’un abri et les règles locales peuvent modifier l’analyse du projet.
Une piscine permanente doit-elle être déclarée aux impôts ?
Oui, une construction nouvelle doit en principe être déclarée à l’administration fiscale dans les 90 jours suivant l’achèvement des travaux, notamment depuis l’espace de gestion des biens immobiliers sur impots.gouv.fr.
La taxe d’aménagement s’applique-t-elle à toutes les piscines ?
Elle peut s’appliquer aux piscines soumises à une autorisation d’urbanisme. Son montant dépend des valeurs forfaitaires et des taux locaux ; la mairie et les documents liés à l’autorisation permettent de préciser le cas concerné.

Je m’appelle Laura, et j’ai longtemps cru que je n’avais pas la main verte. Puis un jour, j’ai sauvé un ficus abandonné… et je n’ai plus jamais arrêté. Depuis, les plantes ont envahi mon salon, mon balcon, mes lectures et même mes rêves.
J’ai créé J’aime mes plantes pour partager cette passion qui pousse doucement mais sûrement. Ici, je parle de mes réussites, de mes ratés, de ce que j’apprends chaque jour en observant, en testant, en lisant. Mon but ? Aider chacune à créer un petit coin de verdure, même sans jardin.
Je ne suis pas botaniste, mais je suis curieuse, rigoureuse, et surtout très enthousiaste. J’aime écrire comme je jardine : avec patience, avec amour, et avec l’envie de voir les choses grandir.

